


Finanzmanager, Ausgaben & Geld
4,514.00 Rezensionen
App-Details
- Version
- 210
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Bazimo
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
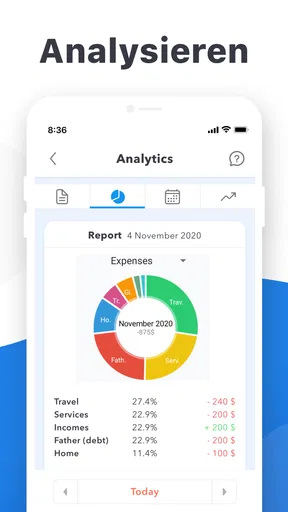
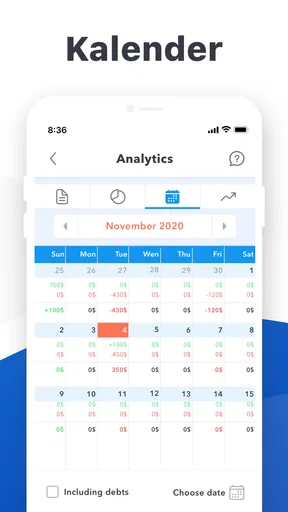
 Analyse von AppCompare
Wer seine Finanzen im Alltag wirklich im Blick behalten möchte, braucht nicht unbedingt eine komplizierte Banking-Suite. Ich habe Finanzmanager, Ausgaben & Geld als persönliche Finanz-App ausprobiert und dabei vor allem darauf geachtet, wie gut sie sich in eine normale Woche einfügt: kleine Einkäufe erfassen, wiederkehrende Belastungen im Kopf behalten und am Monatsende nicht rätseln, wohin das Geld verschwunden ist. Mein Eindruck: Die App von Bazimo ist besonders dann interessant, wenn du deine Ausgaben bewusst selbst dokumentieren möchtest, statt alles einer automatischen Kontenanalyse zu überlassen.
Die Anwendung gehört in den Bereich Finanzen und ist kostenlos erhältlich. Im Alltag wirkt sie angenehm direkt: Sie soll Einnahmen und Ausgaben an einem Ort sammeln und daraus ein verständlicheres Bild deiner persönlichen Geldsituation machen. Die Bewertung von 4,5 bei rund 1.300 abgegebenen Bewertungen zeigt, dass das Grundkonzept bei vielen Nutzern ankommt. Gleichzeitig sollte man die App nicht mit einem vollständigen Online-Banking-Ersatz verwechseln. Ihre Stärke liegt in der eigenen Übersicht und in einer festen Gewohnheit.
Ein einfacher Ablauf, der nur funktioniert, wenn man ihn konsequent nutzt
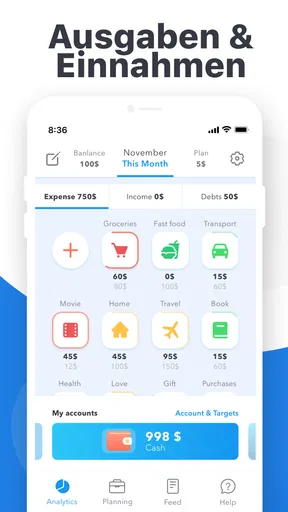
Mein sinnvollster Einstieg war, nicht sofort jede mögliche Einstellung zu durchsuchen, sondern zunächst einen ganzen normalen Tagesablauf abzubilden. Morgens kann eine kleine Ausgabe anfallen, später ein Einkauf und am Abend vielleicht noch eine Zahlung für den öffentlichen Verkehr. Entscheidend ist weniger, dass jeder Eintrag besonders ausführlich ist. Entscheidend ist, dass ich ihn zeitnah erfasse und ihn einer passenden Kategorie zuordne.
Genau hier liegt der erste praktische Unterschied zu einer reinen Banking-App. Beim Banking sehe ich, was bereits vom Konto abgebucht wurde. Bei Finanzmanager, Ausgaben & Geld kann ich mir dagegen eine persönliche Struktur aufbauen, die näher an meiner tatsächlichen Planung liegt. Eine Kartenzahlung, die noch nicht endgültig verbucht ist, oder ein bar bezahlter Kaffee taucht in meiner eigenen Übersicht nicht erst Tage später auf. Das macht die App nützlich, wenn du dein verfügbares Budget laufend beobachten möchtest.
Ich würde neue Nutzer deshalb nicht mit rückwirkenden Einträgen für mehrere Monate beginnen lassen. Das klingt gründlich, wird aber schnell lästig und erhöht die Gefahr, dass die App nach kurzer Zeit wieder vergessen wird. Besser ist es, mit dem aktuellen Zeitraum zu starten und zunächst die regelmäßigen Einnahmen sowie die wichtigsten festen Ausgaben einzutragen. Danach kommen die variablen Posten hinzu. So entsteht rasch ein brauchbares Bild, ohne dass die Einrichtung zu einem eigenen Projekt wird.
Ein realistisches Beispiel ist ein Einkaufstag: Ich bezahle Lebensmittel, hole unterwegs etwas zu trinken und kaufe noch einen Haushaltsartikel. Wenn ich alles unter einer allgemeinen Sammelkategorie ablege, sehe ich später zwar die Gesamtsumme, aber keine brauchbare Erklärung dafür. Trenne ich Lebensmittel und Haushalt, wird die Auswertung aussagekräftiger. Diese zusätzliche Minute beim Erfassen kann am Monatsende mehr helfen als eine besonders detaillierte, aber nie gepflegte Planung.
Der wichtigste Erfolgsfaktor ist nicht eine versteckte Funktion, sondern ein wiederholbarer Ablauf. Ich würde die App immer zu einem festen Moment öffnen, etwa direkt nach dem Einkauf oder beim kurzen Tagesabschluss. Wer nur dann einträgt, wenn das Konto knapp wird, arbeitet rückwärts. Die Anwendung kann nur so genau sein wie die Angaben, die man ihr gibt.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Für wen die manuelle Erfassung gut passt
Finanzmanager, Ausgaben & Geld passt meiner Einschätzung nach gut zu Menschen, die ihre Ausgaben bewusst wahrnehmen möchten. Studenten, Haushalte mit vielen Barzahlungen oder Nutzer mit mehreren kleinen Einnahmequellen können von der eigenen Eingabe profitieren. Auch wer ein bestimmtes Sparziel verfolgt, erhält durch die regelmäßige Erfassung einen realistischeren Eindruck davon, welche Gewohnheiten das Budget belasten.
Weniger passend ist die App für Personen, die sämtliche Kontobewegungen automatisch importieren und ohne zusätzliche Pflege analysieren möchten. Wenn du mehrere Konten, Depots, Kreditkarten und gemeinsame Haushaltsbudgets in einer einzigen automatisierten Oberfläche verbinden willst, ist eine umfangreiche Banking- oder Haushaltslösung wahrscheinlich bequemer. Die Stärke dieser Anwendung ist gerade die bewusste Kontrolle; für manche Nutzer ist das ein Vorteil, für andere zusätzlicher Aufwand.
Einstellungen, die ich nicht einfach überspringen würde
Nach dem ersten Eintragen lohnt sich ein Blick auf die verfügbaren Einstellungen, auch wenn die App zunächst unkompliziert wirkt. Besonders wichtig ist die Frage, welche Kategorien du wirklich brauchst. Zu viele Kategorien machen die Eingabe langsam und führen dazu, dass ähnliche Ausgaben unterschiedlich benannt werden. Zu wenige Kategorien lassen später keine sinnvolle Auswertung zu. Ich würde mit einer kleinen, stabilen Auswahl beginnen und sie erst erweitern, wenn tatsächlich eine wiederkehrende Lücke auffällt.
Auch die Darstellung von Einnahmen und Ausgaben sollte zu deiner Denkweise passen. Manche Nutzer möchten vor allem wissen, wie viel im aktuellen Zeitraum noch übrig ist. Andere interessieren sich stärker für einzelne Bereiche wie Wohnen, Mobilität oder Freizeit. Ich finde es hilfreicher, eine überschaubare Perspektive zu wählen, statt jede Ansicht gleichzeitig auszuwerten. Eine Finanz-App soll Entscheidungen erleichtern und nicht selbst zur zusätzlichen Informationsquelle werden, die man ständig sortieren muss.
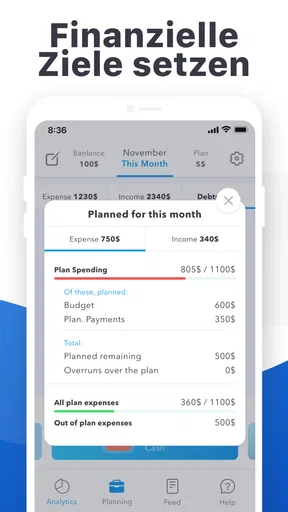
Falls du wiederkehrende Zahlungen in deiner persönlichen Ordnung abbildest, solltest du sie nicht mit spontanen Ausgaben vermischen. Miete, Versicherungen oder regelmäßige Abos verändern die Planung anders als ein ungeplanter Einkauf. Die Trennung hilft mir, am Monatsanfang nicht nur auf den aktuellen Kontostand zu schauen, sondern auch auf Beträge, die bereits gedanklich gebunden sind. Das ist ein kleiner, aber wichtiger Unterschied zwischen einer Liste von Buchungen und einer echten Budgetroutine.
Die Altersfreigabe USK ab 0 Jahren passt zum nüchternen Charakter der Anwendung. Sie richtet sich nicht an eine bestimmte Lebensphase, sondern kann von jedem genutzt werden, der seine privaten Einnahmen und Ausgaben ordnen möchte. Die App ist ab Android 5.1 einsetzbar, was sie auch für ältere Geräte interessant macht. Auf einem älteren Smartphone würde ich trotzdem prüfen, ob die Bedienung für mich noch angenehm reagiert, bevor ich die Anwendung als zentrale Finanzroutine einsetze.
Weniger Tippen durch feste Muster
Erfahrene Nutzer holen aus einer manuellen Finanz-App vor allem dann mehr heraus, wenn sie ihre Eingaben standardisieren. Ich verwende für ähnliche Ausgaben immer dieselbe Bezeichnung und dieselbe Kategorie. Dadurch bleiben spätere Vergleiche verständlich. Wenn ein Einkauf einmal als Lebensmittel und ein anderes Mal als Haushalt landet, wird die Übersicht nicht falsch, aber deutlich weniger hilfreich.
Ein weiteres nützliches Muster ist die Trennung zwischen sofortiger Erfassung und späterer Kontrolle. Kleine Ausgaben trage ich möglichst direkt ein. Für größere oder ungewöhnliche Zahlungen nehme ich mir am Tagesende einen Moment, um Betrag und Kategorie noch einmal zu prüfen. So vermische ich nicht die Schnelligkeit des Alltags mit der Genauigkeit, die bei wichtigen Buchungen nötig ist.
Bei Bargeld ist diese Disziplin besonders wertvoll. Eine Banking-App kann nur das zeigen, was über ein Konto läuft. Finanzmanager, Ausgaben & Geld kann in meiner persönlichen Dokumentation auch Barzahlungen berücksichtigen, sofern ich sie selbst eintrage. Genau deshalb sollte ich nach einem Bargeldabheben nicht so tun, als sei das Geld bereits vollständig ausgegeben. Erst die späteren Einzelbuchungen zeigen, wofür es tatsächlich verwendet wurde. Diese Unterscheidung verhindert, dass die Übersicht unnötig dramatisch oder ungenau wirkt.
Für einen Haushalt mit mehreren Personen würde ich vorher eine gemeinsame Regel festlegen: Wer trägt welche Ausgaben ein, und wie werden gemeinsame Käufe gekennzeichnet? Ohne diese Absprache entstehen leicht doppelte Einträge oder Lücken. Die App kann eine klare gemeinsame Gewohnheit unterstützen, ersetzt aber nicht die Vereinbarung zwischen den Beteiligten. Für eine einzelne Person ist der Ablauf deutlich einfacher.
Ein guter Monatsabschluss besteht für mich nicht darin, jede Zahl endlos zu betrachten. Ich prüfe, ob die wichtigsten Einnahmen vorhanden sind, ob feste Belastungen berücksichtigt wurden und welche variable Kategorie aus dem Rahmen fällt. Wenn eine Ausgabe unklar ist, korrigiere ich lieber den einzelnen Eintrag, statt die gesamte Planung neu zu bauen. Diese Arbeitsweise spart Zeit und hält die Übersicht belastbar.
Wo die manuelle Methode an ihre Grenzen kommt
Die größte Einschränkung ist zugleich das Grundprinzip der App: Ohne regelmäßige Eingabe entsteht kein vollständiges Bild. Vergessene Barzahlungen, verspätet eingetragene Kartenausgaben oder falsch gewählte Kategorien können die persönliche Auswertung verzerren. Das ist kein Fehler, den eine Einstellung vollständig behebt. Wer seine Finanzen nur gelegentlich pflegt, wird mit einer automatischen Kontolösung wahrscheinlich bessere Ergebnisse erzielen.
Auch bei komplizierten finanziellen Situationen würde ich die Erwartungen begrenzen. Für eine detaillierte Vermögensplanung, Steuerfragen, Wertpapierverwaltung oder eine umfassende gemeinsame Haushaltsbuchhaltung ist eine einfache Ausgaben-App nicht die richtige alleinige Lösung. Sie kann als ergänzendes Werkzeug nützlich sein, aber sie ersetzt weder fachliche Beratung noch die Funktionen spezialisierter Anwendungen.
Die kostenlosen Nutzungsmöglichkeiten machen den Einstieg leicht. Gleichzeitig werden In-App-Käufe von 0,89 € bis 26,99 € über Google Play angeboten. Vor einer Zahlung würde ich genau prüfen, welche Erweiterung für den eigenen Ablauf tatsächlich einen Unterschied macht. Wer nur Einnahmen und Ausgaben dokumentieren möchte, sollte nicht automatisch jede Zusatzoption aktivieren. Der kostenlose Einstieg ist gerade für Nutzer sinnvoll, die zunächst herausfinden wollen, ob sie die manuelle Routine dauerhaft beibehalten.
Die aktuelle Versionsnummer liegt bei 210. Für mich ist das ein Hinweis, dass die Anwendung als laufend weiterentwickeltes Produkt betrachtet werden sollte, nicht als einmalige Notizvorlage. Trotzdem würde ich nach einer Aktualisierung kurz kontrollieren, ob Kategorien, Darstellungen und persönliche Abläufe noch so funktionieren wie zuvor. Bei Finanzdaten ist diese kleine Kontrolle sinnvoll, weil schon eine ungewohnte Eingabestelle die tägliche Routine unterbrechen kann.
Vergleich mit den üblichen Alternativen
Gegenüber einer Tabellenkalkulation ist die App bequemer, sobald ich unterwegs eine Ausgabe erfassen möchte. Eine Tabelle kann zwar sehr individuell werden, verlangt aber mehr Pflege und eine konsequente eigene Struktur. Finanzmanager, Ausgaben & Geld ist dafür weniger frei formbar als eine selbst gebaute Tabelle. Wer komplexe Formeln, eigene Diagramme oder sehr spezielle Auswertungen benötigt, wird mit einer Tabellenlösung mehr Kontrolle haben.
Im Vergleich zu einer Banking-App bietet diese Anwendung den Vorteil, dass ich nicht auf den Buchungszeitpunkt der Bank warten muss und auch Bargeld in meine persönliche Übersicht aufnehmen kann. Dafür fehlt der Komfort der automatischen Kontobewegungen. Wer möglichst wenig selbst eintragen möchte, wird den zusätzlichen Schritt als Nachteil empfinden. Wer dagegen bewusst entscheiden will, welche Ausgaben in die eigene Planung gehören, bekommt eine direktere Kontrolle.
Gegenüber einem klassischen Haushaltsbuch auf Papier ist die App schneller durchsuchbar und leichter regelmäßig zu verwenden. Papier kann für Menschen angenehmer sein, die bewusst ohne Smartphone planen möchten. Finanzmanager, Ausgaben & Geld spielt seine Vorteile dort aus, wo das Telefon ohnehin griffbereit ist und die Eingabe unmittelbar nach einer Zahlung stattfinden soll.
Die Anwendung wurde am 9. Mai 2020 veröffentlicht und hat inzwischen über 100.000 Installationen erreicht. Ich würde diese Reichweite nicht als Qualitätsgarantie verstehen, aber sie zeigt, dass das Konzept nicht nur für eine sehr kleine Nische gedacht ist. Der entscheidende Prüfstein bleibt die eigene Gewohnheit: Wenn du manuelle Einträge akzeptierst, ist die App deutlich interessanter als ihre kurze Beschreibung vermuten lässt.
Mein Urteil für die tägliche Nutzung
Ich empfehle Finanzmanager, Ausgaben & Geld vor allem als bewusstes Haushaltsbuch für Android-Nutzer, die ihre Finanzen selbst strukturieren möchten. Die App ist kostenlos startbar, verständlich genug für den Einstieg und flexibel genug, um Einnahmen, feste Kosten und spontane Ausgaben in einer persönlichen Ordnung zusammenzuführen. Besonders überzeugend finde ich die Möglichkeit, auch solche Zahlungen zu berücksichtigen, die in einer reinen Kontenübersicht nicht sofort sinnvoll erscheinen.
Meine Empfehlung gilt aber mit einer klaren Bedingung: Du musst bereit sein, die App regelmäßig zu pflegen. Ein automatischer Überblick über alle Konten, eine professionelle Vermögensplanung oder eine vollständig gemeinsame Familienverwaltung sind bessere Aufgaben für spezialisierte Alternativen. Wer diese Grenzen kennt, wird nicht enttäuscht und kann die Anwendung gezielt dort einsetzen, wo sie stark ist.
Nach meiner Erfahrung entsteht der größte Nutzen durch drei einfache Entscheidungen: Kategorien klein halten, Ausgaben zeitnah erfassen und am Ende jedes Zeitraums nur die auffälligen Bereiche prüfen. Dadurch bleibt die Finanzroutine realistisch und nimmt nicht mehr Zeit ein als nötig. Für mich ist die App dann gelungen, wenn sie aus vielen kleinen Einträgen eine Entscheidung für den nächsten Monat macht.
Wer genau diese Art von Kontrolle sucht, kann mit dem kostenlosen Einstieg wenig riskieren und zunächst den eigenen Alltag abbilden. Nach einigen Wochen zeigt sich schnell, ob die manuelle Methode motiviert oder eher belastet. Für mich ist das ein ehrliches Ergebnis: keine automatische Komplettlösung, sondern ein praktischer Begleiter für Menschen, die ihre Ausgaben nicht nur sehen, sondern bewusst verstehen wollen.
Vorteile
- Übersichtliche Darstellung von Einnahmen
- Ausgaben und Kontoständen
- Kategorien lassen sich an persönliche Bedürfnisse anpassen
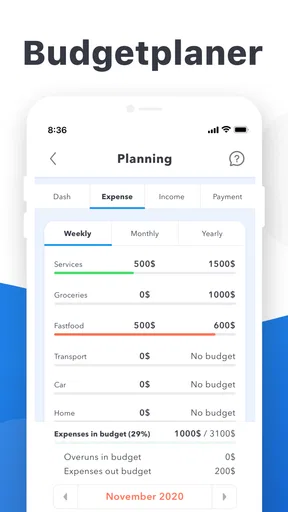
- Wiederkehrende Zahlungen erleichtern die Budgetplanung
- Diagramme helfen
- finanzielle Trends schnell zu erkennen
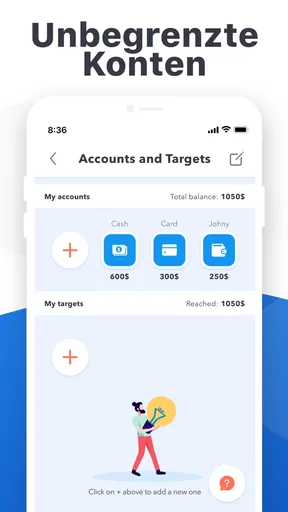
- Praktisch für die Verwaltung mehrerer Konten und Budgets
Nachteile
- Der volle Funktionsumfang kann ein kostenpflichtiges Abo erfordern
- Die Ersteinrichtung benötigt bei vielen Konten etwas Zeit
- Nicht jede Bank lässt sich möglicherweise direkt anbinden
- Viele Eingabemöglichkeiten können anfangs unübersichtlich wirken
- Für umfassende Finanzplanung fehlen eventuell professionelle Funktionen
Häufig gestellte Fragen zu Finanzmanager, Ausgaben & Geld
Was ist Finanzmanager, Ausgaben & Geld und wofür kann ich die App nutzen?
Finanzmanager, Ausgaben & Geld ist eine App zur persönlichen Finanzverwaltung. Nach der Einrichtung können Sie Einnahmen und Ausgaben erfassen, Kategorien zuweisen und Ihre finanzielle Entwicklung übersichtlich verfolgen. Die Anwendung eignet sich besonders, wenn Sie im Alltag den Überblick über Miete, Lebensmittel, Abonnements, Freizeit und andere Kosten behalten möchten. Sie ersetzt jedoch keine professionelle Finanzberatung.
Muss ich meine Bankdaten oder Zugangsdaten in Finanzmanager, Ausgaben & Geld eingeben?
Ob Bankdaten erforderlich sind, hängt von den verfügbaren Funktionen und der von Ihnen gewählten Nutzungsweise ab. Für eine einfache manuelle Verwaltung können Ausgaben und Einnahmen normalerweise selbst eingetragen werden, ohne dass ein Bankkonto verbunden wird. Vor dem Download sollten Sie dennoch die Datenschutzinformationen und Berechtigungen prüfen, insbesondere wenn die App eine automatische Synchronisierung oder Kontoanbindung anbietet.
Welche Funktionen bietet die App für die Kontrolle von Ausgaben und Budgets?
Die App konzentriert sich auf die strukturierte Erfassung persönlicher Finanzen. Typische Funktionen umfassen Kategorien für Ausgaben, Übersichten zu Einnahmen und Kosten, Budgetplanung sowie Auswertungen nach Zeitraum oder Bereich. Dadurch lässt sich schneller erkennen, wofür das Geld ausgegeben wird. Je nach Version können außerdem wiederkehrende Zahlungen, Sparziele, Notizen oder grafische Statistiken unterstützt werden.
Ist Finanzmanager, Ausgaben & Geld kostenlos oder entstehen zusätzliche Kosten?
Vor der Installation sollten Sie die Angaben im jeweiligen App Store genau lesen, da sich kostenlose Grundfunktionen, Werbung, Premium-Optionen und Abonnements je nach Version unterscheiden können. Manche Finanz-Apps bieten die manuelle Erfassung gratis an und verlangen für erweiterte Auswertungen oder zusätzliche Funktionen eine Zahlung. Prüfen Sie deshalb auch die In-App-Käufe und Kündigungsbedingungen, bevor Sie ein kostenpflichtiges Angebot aktivieren.
Wie sicher und datenschutzfreundlich ist die Nutzung von Finanzmanager, Ausgaben & Geld?
Bei einer Finanz-App ist der Datenschutz besonders wichtig, da persönliche Ausgaben und möglicherweise sensible Informationen gespeichert werden. Prüfen Sie vor der Nutzung, welche Daten erhoben werden, ob sie lokal auf dem Gerät oder online gespeichert sind und welche Berechtigungen die App verlangt. Verwenden Sie ein starkes Geräteschloss, halten Sie die App aktuell und tragen Sie nur Informationen ein, die für die gewünschte Verwaltung wirklich notwendig sind.


